 Subasteo
Checklist antes de participar en una subasta judicial
Qué comprobar antes de pujar en una subasta judicial: nota simple, cargas, situación posesoria, valoración, costes y financiación.
Una subasta judicial se gana o se pierde antes de pujar. El valor de subasta puede parecer una ganga, pero lo que decide si la operación sale bien es lo que compruebas antes: qué compras exactamente, qué cargas arrastra, quién vive dentro y cuánto te va a costar de verdad.
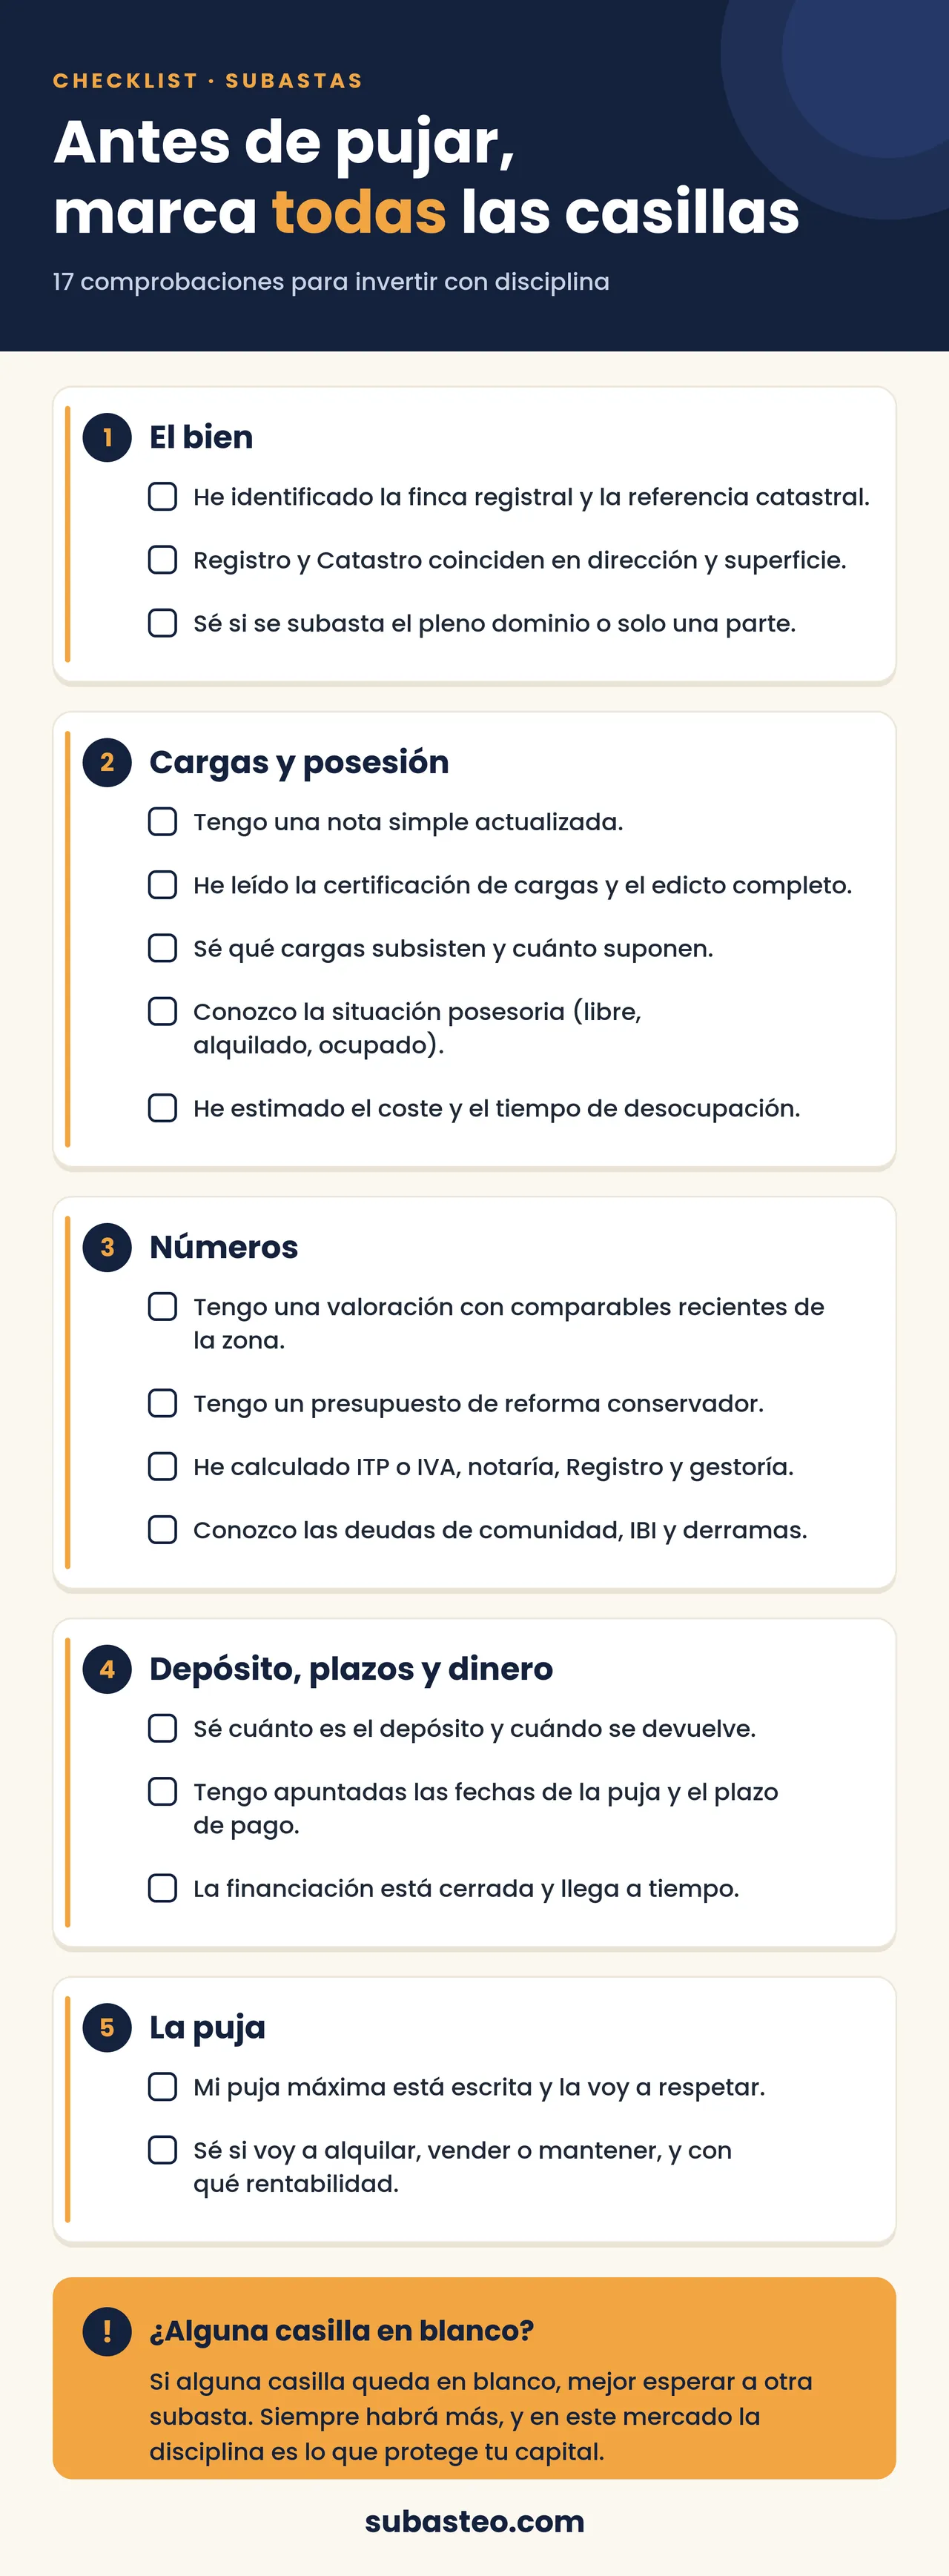
Antes de participar, repasa estos diez puntos:
- Identificar el bien con exactitud.
- Pedir la nota simple y revisar las cargas.
- Confirmar la situación posesoria.
- Valorar el inmueble con comparables recientes.
- Presupuestar la reforma.
- Calcular impuestos y gastos.
- Entender el depósito y los plazos.
- Cerrar la financiación.
- Fijar por escrito tu puja máxima.
- Definir la estrategia de salida.
Abajo explicamos por qué importa cada uno y qué mirar. Al final tienes la checklist completa para imprimir y marcar.
1. Identificar el bien con exactitud#
Por qué importa: el edicto describe el bien con datos registrales, no con fotos de portal inmobiliario. Si no sabes con precisión qué finca es, no puedes valorarla, visitarla ni comprobar sus cargas. Un trastero o una plaza de garaje pueden venir incluidos o no.
Qué comprobar:
- La finca registral y el Registro de la Propiedad donde está inscrita.
- La referencia catastral, y que coincida con la dirección en la Sede Electrónica del Catastro.
- La superficie según el Registro y según el Catastro. Si no coinciden, pregunta por qué.
- Si la subasta es del pleno dominio o solo de una parte (una cuota, la nuda propiedad, un usufructo).
2. Pedir la nota simple y revisar las cargas#
Por qué importa: ganar la subasta no siempre deja el inmueble libre. Las cargas anteriores a la que se ejecuta suelen subsistir, y el adjudicatario las asume. Una hipoteca previa puede convertir un precio de adjudicación bajo en una compra carísima.
Qué comprobar:
- Pide una nota simple actualizada al Registro. Cuesta unos pocos euros y es la mejor inversión de todo el proceso.
- Lee la certificación de cargas del procedimiento y el edicto.
- Distingue las cargas anteriores (subsisten) de las posteriores (se cancelan).
- Busca usufructos, derechos de uso, servidumbres y anotaciones de embargo.
3. Confirmar la situación posesoria#
Por qué importa: un inmueble ocupado o alquilado puede tardar meses en quedar disponible, y cada mes cuesta dinero. Si hay un arrendamiento inscrito o un derecho de uso, puede que tengas que respetarlo.
Qué comprobar:
- Qué dice el edicto sobre ocupantes, arrendatarios o poseedores.
- Si puedes, visita la zona: buzón, luces, persianas, contadores, conversación con vecinos o con el administrador de la finca.
- Estima el coste y el tiempo de una negociación (“dinero por llaves”) o de un lanzamiento, y réstalo de tu precio máximo.
4. Valorar el inmueble con comparables recientes#
Por qué importa: el valor de tasación del edicto puede ser de hace años o estar inflado. Una puja “al 50% de tasación” no es barata si la tasación está muy por encima del mercado.
Qué comprobar:
- Precios de inmuebles parecidos en venta y, mejor aún, precios de cierre en la misma calle o barrio.
- El precio por metro cuadrado de la zona, ajustado por planta, estado, ascensor y orientación.
- Si vas a alquilar, la renta de mercado real, no la que piden los anuncios más optimistas.
5. Presupuestar la reforma#
Por qué importa: en una subasta casi nunca puedes ver el interior. Lo prudente es suponer que hará falta reformar, y que costará más de lo que piensas.
Qué comprobar:
- El año de construcción y el estado del edificio (fachada, cubierta, ascensor, ITE).
- Un presupuesto de reforma conservador, con un margen para imprevistos del 15–20%.
- Si la comunidad tiene derramas aprobadas o previstas.
6. Calcular impuestos y gastos#
Por qué importa: el precio de adjudicación no es lo que pagas. A él se suman impuestos, gastos de inscripción y, a veces, deudas que siguen al inmueble.
Qué comprobar:
- ITP (o IVA y AJD si el transmitente es una empresa), según el tipo de tu comunidad autónoma.
- Testimonio del decreto de adjudicación, Registro y gestoría, y notaría si hay hipoteca.
- Deudas de comunidad de propietarios: las del año en curso y los tres anteriores quedan afectas al inmueble.
- IBI pendiente y quién asume la plusvalía municipal.
7. Entender el depósito y los plazos#
Por qué importa: para pujar hay que consignar un depósito, y si ganas y no pagas a tiempo, lo pierdes. Los plazos de una subasta no esperan a que el banco apruebe tu hipoteca.
Qué comprobar:
- El importe del depósito que exige el edicto. Con la regla anterior es el 5 % del valor de subasta. En los procedimientos iniciados desde el 3 de abril de 2025 es el 20 % en inmuebles y el 10 % en otros bienes, con un mínimo de 1.000 €.
- Las fechas de inicio y fin de la puja en el Portal de Subastas del BOE.
- El plazo para pagar el resto del precio si resultas adjudicatario: 40 días con la regla anterior; 20 días desde el cierre con la nueva.
- Qué porcentaje del valor de subasta necesitas para que se apruebe tu puja. Lo explicamos en ¿Cuánto pujar por un inmueble?.
- Cuándo y cómo se devuelve el depósito si no ganas.
8. Cerrar la financiación#
Por qué importa: muchas hipotecas no llegan a tiempo para una subasta, y algunos bancos no financian inmuebles sin posesión o sin tasación propia. Pujar sin el dinero asegurado es la forma más rápida de perder el depósito.
Qué comprobar:
- Si pagas con fondos propios, que estén disponibles en el plazo del edicto.
- Si necesitas financiación, habla con el banco antes de pujar y confirma plazos reales de aprobación y firma.
- Si hay socios o inversores, que el acuerdo esté por escrito antes de la puja.
9. Fijar por escrito tu puja máxima#
Por qué importa: durante la puja, la competencia y la emoción empujan a subir “un poco más”. Un tope decidido en frío es lo único que protege tu margen.
Qué comprobar:
- Calcula tu tope así: valor de mercado – (impuestos y gastos + reforma + desocupación + margen deseado).
- Escríbelo antes de que empiece la subasta y no lo superes.
- Si no puedes hacer este cálculo con una confianza razonable, no pujes todavía.
10. Definir la estrategia de salida#
Por qué importa: la misma compra puede ser buena para alquilar y mala para revender, o al revés. Sin un plan, no sabes qué margen necesitas ni cuánto tiempo puedes esperar.
Qué comprobar:
- Si vas a alquilar, vender o mantener el inmueble, y en qué plazo.
- La rentabilidad esperada en cada caso, con los costes de los puntos anteriores.
- Un plan B si la desocupación o la reforma tardan más de lo previsto.
Checklist para imprimir#